Bỏ thuế khoán: hộ kinh doanh ghi sổ doanh thu thế nào? Mẫu sổ 2026
Bỏ thuế khoán từ 2026: hộ kinh doanh nhóm 1, 2, 3 dùng sổ gì, ghi sổ S1a-HKD thế nào, khi nào cần hóa đơn điện tử. Kèm mẫu sổ Excel miễn phí.
Từ ngày 01/01/2026, thuế khoán với hộ kinh doanh chính thức bị bỏ. Cơ quan thuế không còn ấn định một mức thuế cố định cho tiệm tạp hóa, nhà thuốc, tiệm tóc hay shop bán online nữa. Thay vào đó, mỗi hộ tự ghi lại doanh thu thực tế và báo với cơ quan thuế.
Nhiều hộ nghe "doanh thu dưới 1 tỷ không phải nộp thuế" rồi yên tâm. Nhưng không nộp thuế không có nghĩa là không phải làm gì: hộ vẫn phải ghi sổ doanh thu và thông báo doanh thu năm 2026 chậm nhất ngày 31/01/2027. Bài này giúp bạn biết mình thuộc nhóm nào, dùng sổ gì, ghi thế nào cho đúng mà không tốn nhiều thời gian.
Trả lời ngắn: từ năm 2026, hộ kinh doanh ghi doanh thu vào sổ theo Thông tư 152/2025/TT-BTC. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống (thường gọi là nhóm 1) dùng Sổ doanh thu bán hàng hóa, dịch vụ mẫu S1a-HKD — chỉ ba cột: ngày tháng, diễn giải, số tiền — được ghi theo từng lần bán hoặc tổng theo ngày, tháng, bằng giấy hoặc Excel. Hộ có doanh thu trên 1 tỷ đồng dùng sổ S2a-HKD nếu nộp thuế theo tỷ lệ trên doanh thu, hoặc bộ sổ S2b đến S2e-HKD nếu tính thuế theo thu nhập, đồng thời phải dùng hóa đơn điện tử.
Thông tin trong bài được đối chiếu với văn bản và nguồn chính thống đến ngày 14/10/2026. Quy định thuế có thể tiếp tục được hướng dẫn, nên hãy kiểm tra lại với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
Đọc nhanh theo nhu cầu:
- Bỏ thuế khoán: hộ kinh doanh phải làm gì?
- Hộ kinh doanh nhóm 1, 2, 3, 4
- Hộ kinh doanh dùng sổ gì?
- Cách ghi sổ S1a-HKD từng bước
- Ví dụ ghi sổ theo từng ngành
- Khi doanh thu trên 1 tỷ: sổ S2a và cách tính thuế
- Những lỗi hay gặp
- Lịch việc cần làm cuối năm 2026
- Câu hỏi thường gặp
Bỏ thuế khoán: hộ kinh doanh phải làm gì từ năm 2026?
Thuế khoán và lệ phí môn bài với hộ kinh doanh, cá nhân kinh doanh được bãi bỏ từ 01/01/2026 theo Nghị quyết 198/2025/QH15. Từ đó, hộ kinh doanh chuyển sang tự ghi chép, tự thông báo hoặc kê khai theo doanh thu thực tế.
Năm việc mọi hộ kinh doanh nên làm, bất kể doanh thu lớn hay nhỏ:
- Xác định nhóm doanh thu của mình — quyết định có nộp thuế không, dùng sổ gì, có cần hóa đơn điện tử không.
- Mở sổ doanh thu đúng mẫu theo Thông tư 152/2025/TT-BTC (áp dụng từ 01/01/2026, thay Thông tư 88/2021/TT-BTC). Sổ in sẵn kiểu cũ không còn đúng mẫu.
- Tách tài khoản ngân hàng dùng cho kinh doanh và thông báo số tài khoản, ví điện tử dùng để nhận tiền bán hàng với cơ quan thuế. Nếu đổi tài khoản, cũng cần báo lại.
- Ghi doanh thu đều đặn, tốt nhất mỗi ngày, và lưu chứng từ tối thiểu 05 năm.
- Báo đúng hạn: hộ từ 1 tỷ trở xuống thông báo doanh thu năm, chậm nhất 31/01 năm sau; hộ trên 1 tỷ kê khai, nộp thuế theo kỳ.
Hộ kinh doanh nhóm 1, 2, 3, 4: bạn thuộc nhóm nào?
"Nhóm 1, 2, 3, 4" là cách gọi phổ biến của báo chí và giới kế toán để chia hộ kinh doanh theo doanh thu năm, không phải tên gọi chính thức trong văn bản. Ngưỡng 1 tỷ đồng được quy định tại Nghị định 141/2026/NĐ-CP ngày 29/4/2026, có hiệu lực từ 01/01/2026, thay cho mức 500 triệu đồng trước đó. Nếu bạn đọc bài nào còn ghi "nhóm 1 dưới 500 triệu", đó là thông tin cũ.
| Nhóm | Doanh thu năm | Thuế GTGT, TNCN | Sổ kế toán | Hóa đơn điện tử |
|---|---|---|---|---|
| Nhóm 1 | Từ 1 tỷ trở xuống | Không phải nộp | S1a-HKD | Không bắt buộc, được đăng ký nếu muốn |
| Nhóm 2 | Trên 1 tỷ đến 3 tỷ | GTGT theo tỷ lệ; TNCN chọn theo tỷ lệ trên doanh thu hoặc theo thu nhập | S2a-HKD, hoặc S2b–S2e nếu tính theo thu nhập | Bắt buộc |
| Nhóm 3 | Trên 3 tỷ đến 50 tỷ | GTGT theo tỷ lệ; TNCN theo thu nhập | S2b–S2e-HKD | Bắt buộc |
| Nhóm 4 | Trên 50 tỷ | Theo thu nhập, thuế suất cao hơn | S2b–S2e-HKD | Bắt buộc |
Doanh thu là tổng tiền bán hàng, cung cấp dịch vụ, chưa trừ tiền nhập hàng, mặt bằng hay lương. Một tiệm lãi mỏng vẫn có thể có doanh thu vượt 1 tỷ.
Mốc dễ nhớ: 1 tỷ đồng/năm ≈ 83,3 triệu đồng/tháng ≈ 2,74 triệu đồng/ngày nếu bán đủ 365 ngày.
Ví dụ minh họa: một tiệm tạp hóa bán trung bình 2,9 triệu đồng/ngày, mở cửa 350 ngày/năm. Doanh thu ước tính 2,9 triệu × 350 ≈ 1,015 tỷ đồng — đã sang nhóm 2, dù mỗi ngày nhìn không nhiều.
Doanh thu được tính trên tổng tất cả các kênh và các địa điểm của hộ: bán tại cửa hàng, bán online, bán qua sàn, ở mọi điểm bán. Không tách riêng từng kênh hay từng điểm để xét ngưỡng.
Việc làm ngay: cộng doanh thu 3 tháng gần nhất, nhân 4 để ước cả năm. Nếu từ 800 triệu trở lên, hãy theo dõi lũy kế hằng tháng.
Hộ kinh doanh dùng sổ gì theo Thông tư 152?
Thông tư 152/2025/TT-BTC quy định các mẫu sổ sau cho hộ kinh doanh, cá nhân kinh doanh:
| Mẫu sổ | Tên sổ | Dùng khi nào |
|---|---|---|
| S1a-HKD | Sổ doanh thu bán hàng hóa, dịch vụ | Hộ không chịu thuế GTGT, không phải nộp thuế TNCN (doanh thu từ 1 tỷ trở xuống) |
| S2a-HKD | Sổ doanh thu bán hàng hóa, dịch vụ | Hộ nộp thuế GTGT và TNCN theo tỷ lệ % trên doanh thu |
| S2b-HKD | Sổ doanh thu bán hàng hóa, dịch vụ | Hộ nộp GTGT theo tỷ lệ và TNCN theo thu nhập tính thuế |
| S2c-HKD | Sổ chi tiết doanh thu, chi phí | Như trên |
| S2d-HKD | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | Như trên |
| S2e-HKD | Sổ chi tiết tiền | Như trên |
| S3a-HKD | Sổ theo dõi nghĩa vụ thuế khác | Thêm khi có thuế tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường, sử dụng đất, xuất nhập khẩu |
Thông tư cũng cho phép hộ kinh doanh:
- Tự ghi sổ, nhờ người thân (cha mẹ, vợ chồng, con, anh chị em ruột) ghi, hoặc thuê dịch vụ kế toán.
- Lưu sổ bằng giấy hoặc trên phương tiện điện tử — Excel, phần mềm đều được.
- Thêm sổ hoặc sửa biểu mẫu cho phù hợp, miễn ghi rõ tên sổ; ngày, tháng, năm lập; họ tên, chữ ký người đại diện.
Vì vậy, bạn không cần mua sổ in sẵn. Tự lập theo mẫu, in ra ký khi cần là được.
Cách ghi sổ S1a-HKD từng bước
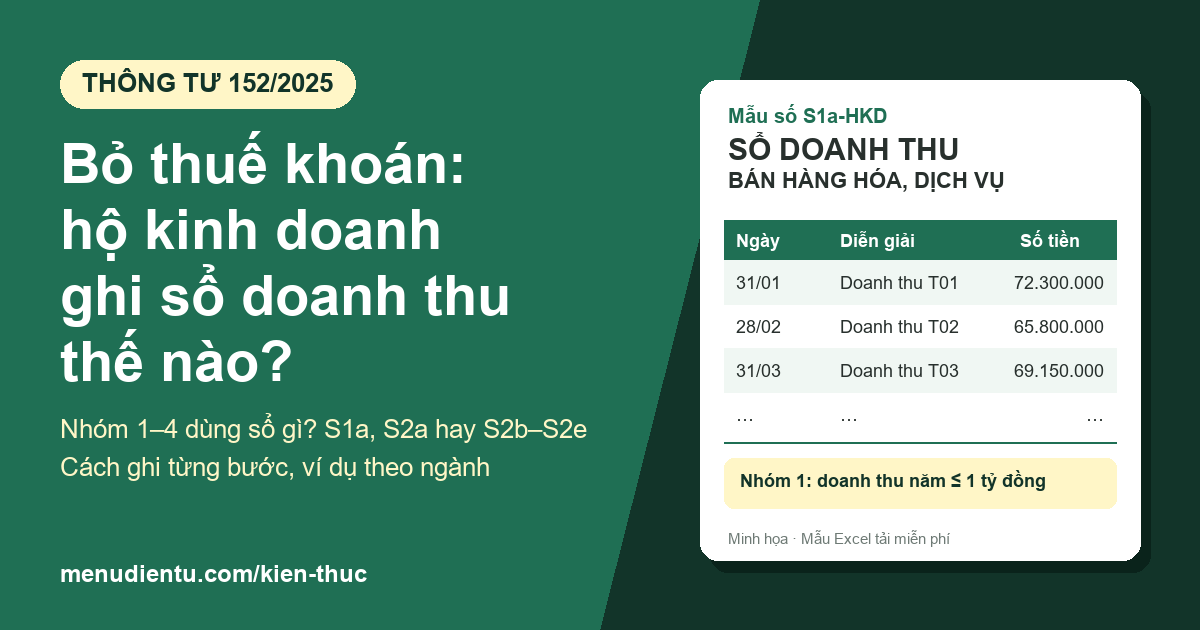
Sổ S1a-HKD có phần đầu ghi tên hộ kinh doanh, địa chỉ, mã số thuế, địa điểm kinh doanh, kỳ kê khai, và phần thân chỉ ba cột:
- Cột A — Ngày tháng: ngày ghi sổ.
- Cột B — Diễn giải: nội dung doanh thu. Thông tư cho phép ghi theo từng nghiệp vụ phát sinh hoặc theo định kỳ.
- Cột 1 — Số tiền: số tiền bán hàng hóa, dịch vụ.
Cách ghi gọn mà vẫn đủ căn cứ:
- Mỗi ngày: ghi doanh thu ngày, tách theo hình thức thu — tiền mặt, chuyển khoản/QR, quẹt thẻ, sàn thương mại điện tử. Tách ra giúp đối chiếu với sao kê và báo cáo sàn dễ hơn.
- Cuối tháng: cộng các ngày thành một dòng trong sổ S1a-HKD, ví dụ "Doanh thu bán hàng hóa, dịch vụ tháng 01/2026".
- Cuối năm: cộng 12 tháng, in sổ, người đại diện hộ ký tên. Con số này dùng để thông báo doanh thu năm.
- Lưu chứng từ: sổ ghi hằng ngày, sao kê tài khoản, báo cáo đối soát sàn, phiếu kết ca máy thẻ — tối thiểu 05 năm.
Ví dụ minh họa sổ S1a-HKD ghi theo tháng:
| Ngày tháng (A) | Diễn giải (B) | Số tiền (1) |
|---|---|---|
| 31/01/2026 | Doanh thu bán hàng hóa, dịch vụ tháng 01/2026 | 72.300.000 |
| 28/02/2026 | Doanh thu bán hàng hóa, dịch vụ tháng 02/2026 | 65.800.000 |
| 31/03/2026 | Doanh thu bán hàng hóa, dịch vụ tháng 03/2026 | 69.150.000 |
| … | … | … |
| Tổng cộng |
Các con số trên chỉ để minh họa cách ghi.
Hộ có nhiều địa điểm kinh doanh: sổ có dòng "Địa điểm kinh doanh", nên mở sổ theo từng địa điểm để dễ theo dõi, rồi cộng tất cả địa điểm khi xét ngưỡng 1 tỷ và khi thông báo doanh thu.
Tải mẫu miễn phí: Sổ doanh thu S1a-HKD cho hộ kinh doanh (Excel). File gồm bảng ghi hằng ngày theo từng hình thức thu (ngày trong năm điền sẵn), sổ S1a-HKD tự cộng theo tháng để in và ký, và bảng theo dõi lũy kế so với ngưỡng 1 tỷ, tự cảnh báo khi đạt 80%.
Ví dụ ghi sổ S1a theo từng ngành
Cách ghi giống nhau ở mọi ngành; khác nhau ở chỗ tiền đến từ đâu và cần giữ chứng từ gì.
Tiệm tạp hóa, cửa hàng bán lẻ. Nhiều giao dịch nhỏ, không cần ghi từng món. Cuối ngày đếm tiền mặt bán được (trừ tiền lẻ đầu ngày), xem biến động số dư tài khoản nhận chuyển khoản, cộng lại thành doanh thu ngày. Tiền hàng khách nợ, ghi khi đã bán hàng và ghi chú để theo dõi.
Nhà thuốc, quầy thuốc. Ghi tổng doanh thu bán lẻ theo ngày như tạp hóa. Nếu có phần mềm bán thuốc, lấy số tổng doanh thu ngày từ báo cáo phần mềm và đối chiếu với tiền thực thu.
Dạy thêm, học thêm, các dịch vụ thu theo khóa. Ghi khi thu học phí, diễn giải rõ ví dụ "Học phí lớp toán 9 tháng 01/2026 — 18 học viên". Học phí thu trước nhiều tháng nên ghi chú kỳ học tương ứng để dễ giải thích.
Tiệm tóc, spa, sửa chữa và dịch vụ khác. Ghi tổng doanh thu dịch vụ theo ngày; tiền bán kèm sản phẩm (dầu gội, phụ tùng) có thể ghi tách dòng để sau này biết tỷ trọng hàng hóa và dịch vụ — hữu ích nếu doanh thu vượt 1 tỷ, vì hai nhóm này có tỷ lệ thuế khác nhau.
Bán hàng online, qua sàn. Ghi tổng giá trị đơn thành công theo báo cáo đối soát của sàn, lưu báo cáo và chứng từ khấu trừ thuế. Theo Nghị định 117/2025/NĐ-CP, từ 01/7/2025 các sàn thương mại điện tử có chức năng đặt hàng và thanh toán khấu trừ, nộp thay thuế cho người bán. Khi sàn chuyển tiền về tài khoản, không ghi lần nữa ở dòng chuyển khoản. Nếu hộ dưới ngưỡng 1 tỷ mà vẫn bị khấu trừ, hãy hỏi cơ quan thuế về việc xử lý số đã khấu trừ.
Quán ăn, quán cà phê, trà sữa. Xem hướng dẫn riêng: Bỏ thuế khoán: quán ăn ghi sổ doanh thu thế nào? — có cách tách tiền mặt, chuyển khoản, app giao đồ ăn và mẫu Excel riêng cho quán.
Cho thuê nhà, phòng trọ. Hoạt động cho thuê tài sản có mẫu tờ khai và cách tính thuế riêng; bài này không đi sâu. Vẫn nên ghi tiền thuê nhận được theo từng tháng, kèm hợp đồng, rồi hỏi cơ quan thuế về cách khai áp dụng cho bạn.
Khi doanh thu trên 1 tỷ: sổ S2a và cách tính thuế
Khi doanh thu năm vượt 1 tỷ đồng, hộ kinh doanh có thêm ba việc.
1. Dùng hóa đơn điện tử. Hộ có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Nếu doanh thu lũy kế vượt 1 tỷ giữa năm, hộ đăng ký trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu vượt ngưỡng (Báo Gia Lai, 30/9/2026). Hộ có nhiều địa điểm dùng chung mã số thuế của hộ và ghi thông tin địa điểm trên hóa đơn.
2. Kê khai, nộp thuế từ quý vượt ngưỡng. Theo hướng dẫn được Tạp chí Thuế – Hải quan đăng ngày 07/9/2026, hộ kê khai, nộp thuế từ quý phát sinh doanh thu trên 1 tỷ; các quý trước không phải tính lại.
3. Chuyển sang sổ S2a-HKD (nếu nộp thuế theo tỷ lệ trên doanh thu). Sổ S2a khác S1a ở chỗ:
- Ghi theo chứng từ (số hiệu, ngày tháng của hóa đơn, chứng từ).
- Doanh thu được tách theo nhóm ngành nghề có cùng tỷ lệ thuế; mỗi nhóm có dòng tổng cộng, thuế GTGT, thuế TNCN.
- Cuối sổ có tổng số thuế GTGT, thuế TNCN phải nộp. Nếu cơ quan thuế cung cấp dữ liệu số thuế, hộ dùng sổ để đối chiếu.
Tỷ lệ thuế theo nhóm ngành thường được áp dụng (tham khảo):
| Nhóm ngành nghề | Thuế GTGT | Thuế TNCN |
|---|---|---|
| Phân phối, cung cấp hàng hóa (tạp hóa, bán lẻ, bán buôn) | 1% | 0,5% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa (gồm dịch vụ ăn uống), xây dựng có bao thầu nguyên vật liệu | 3% | 1,5% |
| Hoạt động kinh doanh khác | 2% | 1% |
Cách tính khi chọn phương pháp tỷ lệ trên doanh thu:
- Thuế GTGT = doanh thu × tỷ lệ GTGT của nhóm ngành.
- Thuế TNCN = phần doanh thu vượt ngưỡng × tỷ lệ TNCN. Hướng dẫn của Cục Thuế nêu thuế TNCN theo phương pháp này chỉ tính trên phần doanh thu vượt ngưỡng không chịu thuế.
Hộ có doanh thu trên 1 tỷ đến 3 tỷ đồng được chọn tính thuế TNCN theo thu nhập (doanh thu trừ chi phí hợp lý, nhân thuế suất) nếu ghi chép đủ chi phí và chứng từ; khi đó dùng bộ sổ S2b–S2e và phương pháp đã chọn cần giữ ổn định 2 năm. Hộ trên 3 tỷ tính theo thu nhập.
Tỷ lệ cụ thể phụ thuộc ngành nghề đăng ký. Trước khi kê khai, hãy xác nhận với cơ quan thuế hoặc kế toán.
Những lỗi hay gặp khi hộ kinh doanh tự ghi sổ
- Dùng chung tài khoản cá nhân và tài khoản bán hàng. Tiền người nhà chuyển, tiền vay, tiền trả nợ lẫn vào doanh thu, cuối năm rất khó tách. Nên có một tài khoản riêng chỉ để nhận tiền bán hàng.
- Ghi cả những khoản không phải doanh thu: tiền vay, tiền góp vốn, tiền khách chuyển nhầm rồi trả lại.
- Chỉ ghi tiền mặt, quên chuyển khoản. Doanh thu được đối chiếu với nhiều nguồn dữ liệu như hóa đơn, sao kê tài khoản, dữ liệu từ sàn. Ghi thiếu vừa sai số liệu, vừa khiến hộ không biết mình đang gần ngưỡng.
- Ghi trùng tiền bán qua sàn: đã ghi theo báo cáo sàn, lại ghi thêm khi tiền về tài khoản.
- Tách địa điểm hoặc tách kênh để "né" ngưỡng. Doanh thu xét ngưỡng là tổng của mọi kênh, mọi địa điểm.
- Dồn đến cuối năm mới ghi. Sao kê 12 tháng với hàng nghìn giao dịch nhỏ rất dễ sót. Ghi mỗi ngày vài phút nhẹ hơn nhiều.
- Dùng sổ in sẵn theo mẫu cũ (Thông tư 88/2021) — đã hết hiệu lực từ 01/01/2026.
Lịch việc cần làm của hộ kinh doanh cuối năm 2026
| Khi nào | Việc cần làm |
|---|---|
| Ngay bây giờ | Kiểm tra đã thông báo tài khoản ngân hàng, ví điện tử dùng cho kinh doanh với cơ quan thuế chưa; nếu chưa, làm qua eTax Mobile hoặc cổng thuế điện tử |
| Mỗi ngày | Ghi doanh thu ngày theo từng hình thức thu |
| Cuối tháng | Cộng tháng vào sổ; đối chiếu chuyển khoản với sao kê, doanh thu sàn với báo cáo đối soát |
| Cuối quý 4 | Xem lũy kế; đạt khoảng 80% ngưỡng thì tìm hiểu hóa đơn điện tử và hỏi kế toán |
| Tháng 12/2026 | Chốt doanh thu cả năm, in sổ, ký tên |
| Chậm nhất 31/01/2027 | Hộ từ 1 tỷ trở xuống thông báo doanh thu năm 2026 theo mẫu 01/TKN-CNKD bản hiện hành, qua eTax Mobile, cổng thuế điện tử hoặc tại cơ quan thuế |
Hộ mới ra kinh doanh trong năm thông báo doanh thu hai lần: 6 tháng đầu năm (chậm nhất 31/7) và 6 tháng cuối năm (chậm nhất 31/01 năm sau).
Mẫu 01/TKN-CNKD đã được thay thế vài lần trong năm 2026; bản hiện hành nằm trong Thông tư 89/2026/TT-BTC (áp dụng từ 01/7/2026). Khi nộp trên eTax Mobile hoặc cổng thuế điện tử, hệ thống thường hiển thị đúng mẫu đang áp dụng.
Ghi sổ bằng Excel, sổ giấy hay phần mềm?
| Cách ghi | Hợp với | Lưu ý |
|---|---|---|
| Sổ giấy tự kẻ theo mẫu | Hộ rất ít giao dịch, quen ghi tay | Dễ mất, phải tự cộng; vẫn cần ghi đủ phần đầu sổ |
| Excel | Phần lớn hộ nhóm 1 | Tự cộng tháng, cộng năm; nhớ sao lưu file định kỳ |
| Phần mềm bán hàng | Hộ đông khách, nhiều nhân viên, nhiều hình thức thu | Số doanh thu ngày lấy từ giao dịch thật; vẫn cần cộng doanh thu bán ngoài phần mềm |
Với hộ kinh doanh ăn uống, iMenu ghi lại mỗi lần thanh toán cùng thời gian và phương thức (tiền mặt, chuyển khoản, thẻ). Chủ quán xem Báo cáo doanh thu theo khoảng ngày và bấm Xuất CSV cho Excel để tổng hợp vào sổ; gói Cơ bản miễn phí đã có báo cáo doanh thu và lịch sử giao dịch. iMenu không phải phần mềm hóa đơn điện tử và không thay hộ kinh doanh nộp tờ khai thuế.
Căn cứ pháp lý được dùng trong bài
- Thông tư 152/2025/TT-BTC ngày 31/12/2025: hướng dẫn kế toán hộ kinh doanh, các mẫu sổ S1a, S2a, S2b–S2e, S3a-HKD; hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC.
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026: nâng ngưỡng doanh thu không phải chịu thuế lên 1 tỷ đồng/năm; hộ trên 1 tỷ dùng hóa đơn điện tử.
- Nghị quyết 198/2025/QH15: bãi bỏ thuế khoán và lệ phí môn bài với hộ kinh doanh từ 01/01/2026.
- Nghị định 117/2025/NĐ-CP: khấu trừ, nộp thay thuế qua nền tảng thương mại điện tử.
- Thông tư 89/2026/TT-BTC: mẫu 01/TKN-CNKD hiện hành.
Bài viết mang tính hướng dẫn thực hành, không thay thế tư vấn thuế hoặc kế toán cho trường hợp cụ thể.
Câu hỏi thường gặp
Bỏ thuế khoán thì hộ kinh doanh phải làm gì?
Từ 01/01/2026, hộ kinh doanh xác định nhóm doanh thu của mình, mở sổ doanh thu theo Thông tư 152/2025/TT-BTC, thông báo tài khoản ngân hàng dùng cho kinh doanh với cơ quan thuế, ghi doanh thu đều đặn và thông báo doanh thu hoặc kê khai thuế đúng hạn. Hộ có doanh thu trên 1 tỷ đồng còn phải dùng hóa đơn điện tử.
Hộ kinh doanh nhóm 1 có phải kê khai thuế không?
Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT, thuế TNCN và không kê khai thuế theo quý, nhưng vẫn phải thông báo doanh thu thực tế với cơ quan thuế theo mẫu 01/TKN-CNKD, chậm nhất ngày 31/01 năm sau, và ghi sổ doanh thu S1a-HKD.
Hộ kinh doanh nhóm 2 cần sổ gì?
Hộ kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng nộp thuế theo tỷ lệ trên doanh thu dùng Sổ doanh thu bán hàng hóa, dịch vụ mẫu S2a-HKD. Nếu chọn tính thuế TNCN theo thu nhập, hộ dùng bộ sổ S2b-HKD, S2c-HKD, S2d-HKD và S2e-HKD.
Sổ sách kế toán hộ kinh doanh gồm những gì?
Theo Thông tư 152/2025/TT-BTC, hộ kinh doanh dưới ngưỡng chỉ cần Sổ doanh thu S1a-HKD. Hộ nộp thuế theo tỷ lệ dùng sổ S2a-HKD. Hộ tính thuế theo thu nhập dùng sổ doanh thu S2b, sổ chi tiết doanh thu chi phí S2c, sổ vật liệu hàng hóa S2d và sổ chi tiết tiền S2e. Hộ có thuế khác dùng thêm sổ S3a-HKD.
Mua sổ S1a-HKD ở đâu?
Không cần mua sổ in sẵn. Thông tư 152/2025/TT-BTC cho phép hộ kinh doanh tự lập sổ theo mẫu, lưu bằng giấy hoặc trên phương tiện điện tử như Excel, miễn ghi rõ tên sổ, thời gian lập và có chữ ký người đại diện hộ kinh doanh.
Hộ kinh doanh có nhiều địa điểm tính doanh thu thế nào?
Doanh thu để xét ngưỡng 1 tỷ đồng là tổng doanh thu của tất cả các kênh và địa điểm kinh doanh của hộ. Hộ dùng chung một mã số thuế; khi phải dùng hóa đơn điện tử, ghi thông tin địa điểm kinh doanh trên hóa đơn. Có thể mở sổ theo từng địa điểm để dễ theo dõi.
Bán hàng online có phải ghi sổ doanh thu không?
Có. Doanh thu bán online, bán qua sàn được cộng vào doanh thu của hộ kinh doanh. Nên ghi tổng giá trị đơn thành công theo báo cáo đối soát của sàn và lưu chứng từ khấu trừ thuế mà sàn cung cấp; không ghi lần nữa khi sàn chuyển tiền về tài khoản.
Hộ kinh doanh dưới 1 tỷ có xuất hóa đơn được không?
Được. Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không bắt buộc dùng hóa đơn điện tử, nhưng được đăng ký sử dụng nếu đáp ứng điều kiện và có nhu cầu, ví dụ khi khách hàng là doanh nghiệp cần hóa đơn.
Bắt đầu ngay hôm nay: tải mẫu sổ doanh thu S1a-HKD cho hộ kinh doanh, ghi doanh thu hôm nay theo từng hình thức thu. Cuối tháng, bạn đã có dòng đầu tiên trong sổ — và biết mình đang cách ngưỡng 1 tỷ bao xa.
Kinh doanh ăn uống? Đọc thêm hướng dẫn ghi sổ doanh thu cho quán ăn, quán cà phê hoặc trao đổi với đội ngũ iMenu.